計算の全体像は6つのステップ
請求額は次の順番で決まります。順番を入れ替えると端数の出方が変わるため、毎月同じ手順で計算します。
- 稼働記録をクライアント別・月別に分け、作業時間を合計する
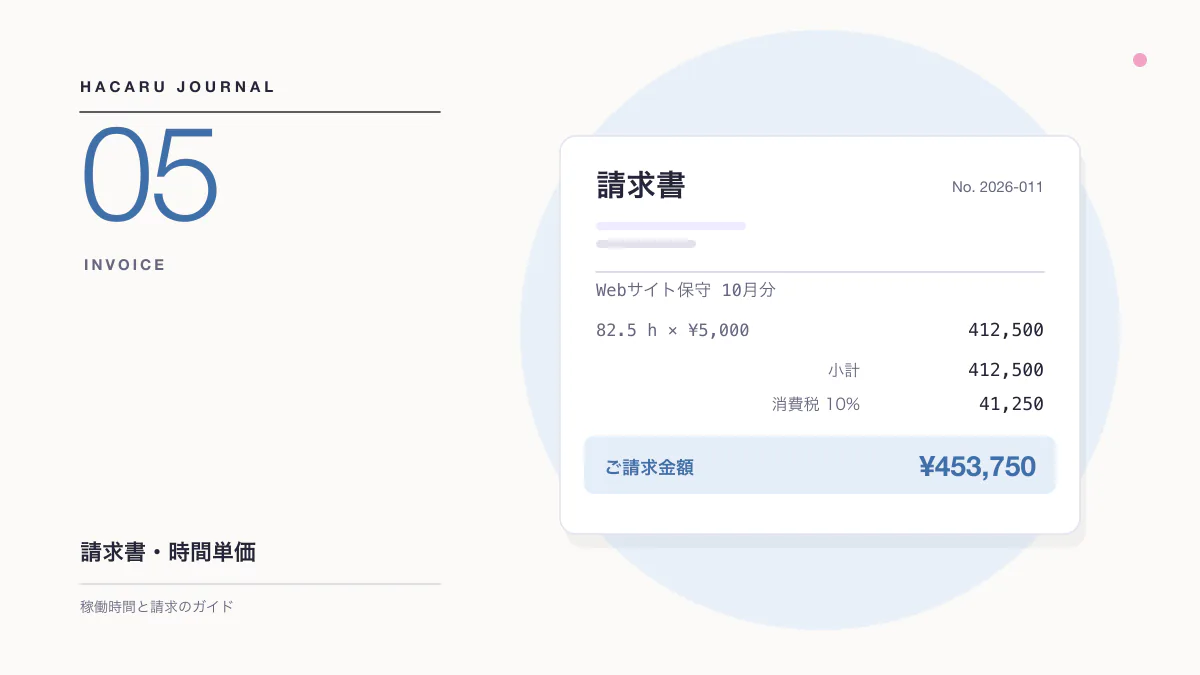
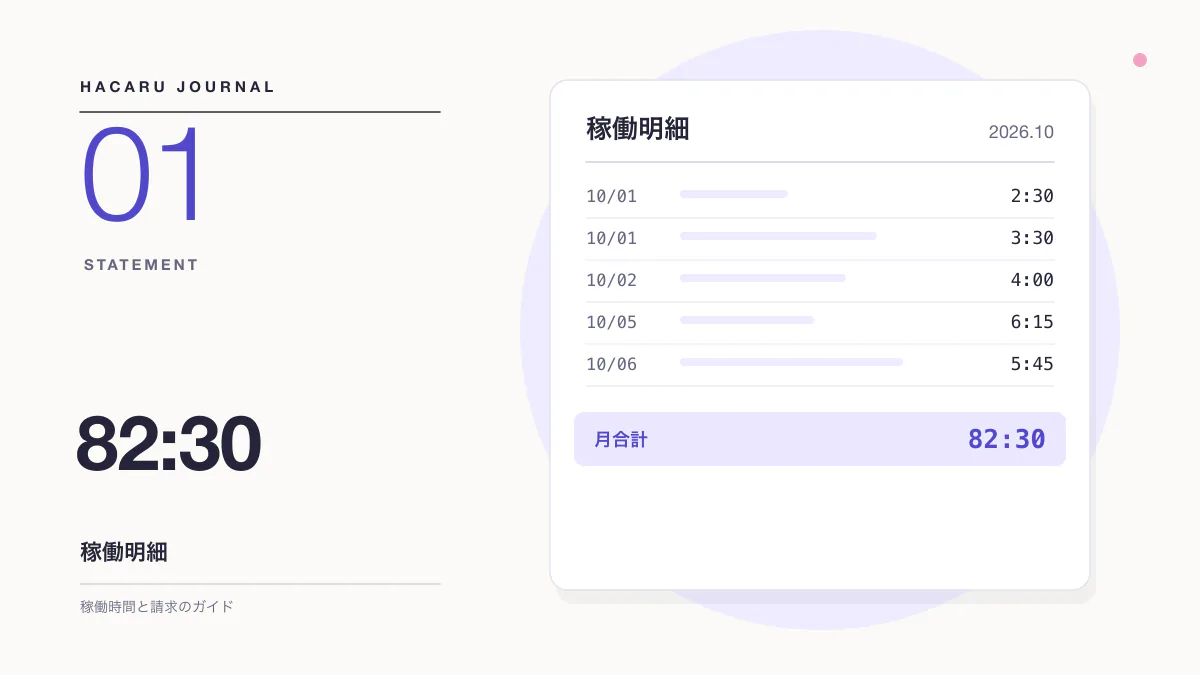
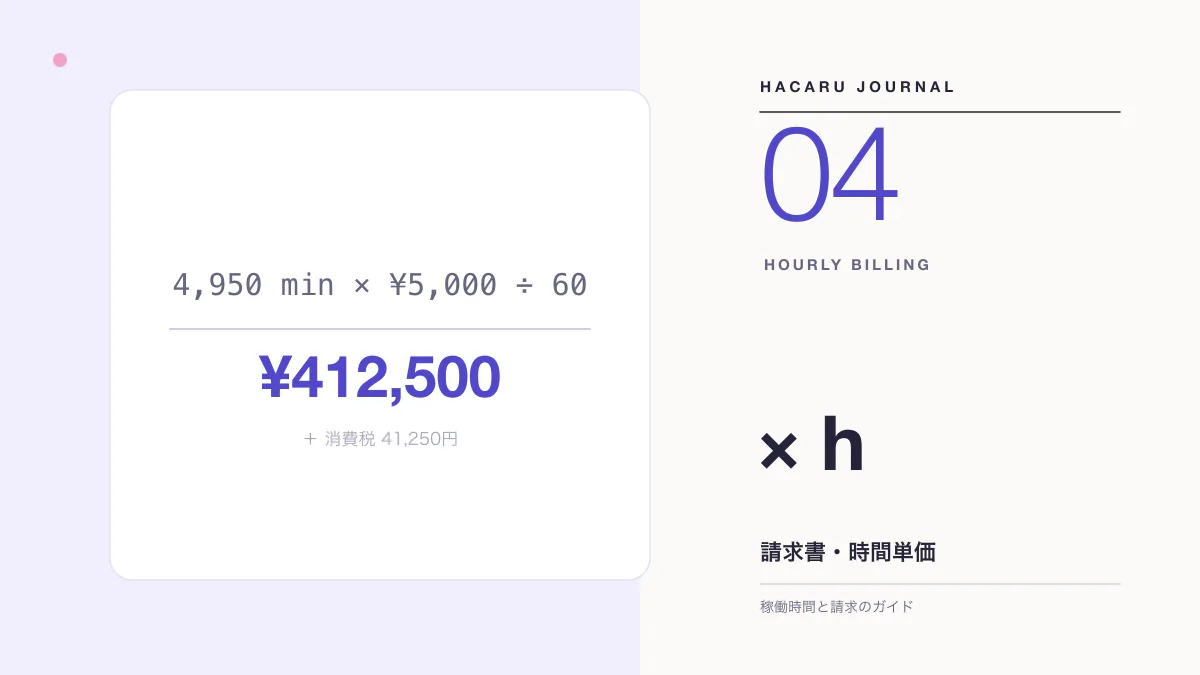
- 合計を時間と分にそろえ、分に換算する(例:82時間30分=4,950分)
- 分数 × 時間単価 ÷ 60 で報酬額(税抜)を出す
- 報酬額に消費税10%を掛け、請求書全体で1回だけ端数処理する
- 源泉徴収の対象になる報酬なら、源泉徴収税額を計算する
- 合計(税込)から源泉徴収税額を引き、差引請求額を出す
ポイント
日ごと・作業ごとに金額を出して足し上げるより、月の合計時間から一度に計算するほうが、1円未満の端数が積み重なるずれを防げます。
ステップ1〜3:稼働時間から報酬額を出す
まず、その月の稼働記録から1社分だけを抜き出します。複数のクライアントの仕事を並行している場合、合計を混ぜると単価の違う時間まで同じ単価で計算してしまいます。日付をまたいだ作業を開始日に数えるかどうかなど、集計のルールも毎月そろえます。
合計時間は、82.5時間のような小数にするより、いったん分に直してから計算するほうが安全です。82時間20分を82.2時間と書いてしまう換算ミス(正しくは約82.33時間)を避けられます。
日々の記録の整え方は稼働明細書の作り方で扱っています。請求書の時間数と稼働明細の月合計が一致していることが、クライアントの確認を早くするいちばんの近道です。
ステップ4:消費税は請求書1枚につき1回計算する
消費税は、日別や作業別に計算して足すのではなく、請求書全体の税抜金額に10%を掛けて1回だけ計算します。国税庁は、適格請求書の消費税額に1円未満の端数が出る場合、一の適格請求書につき税率ごとに1回端数処理を行うとしており、明細ごとに端数処理して合計する方法は認めていません(No.6371 端数計算)。切捨て・切上げ・四捨五入のどれを使うかは事業者が選べます。この記事の例では切捨てで計算します。
単価が税込で決まっている場合
「1時間5,000円(税込)」と契約している場合は、時間×単価で出した金額がそのまま税込の合計になり、そこから消費税を逆算します。
同じ「5,000円」でも、税抜か税込かで請求額に41,250円の差が出ます。契約書や発注書で、単価がどちらで書かれているかを必ず確かめます。
ステップ5〜6:源泉徴収と差引請求額
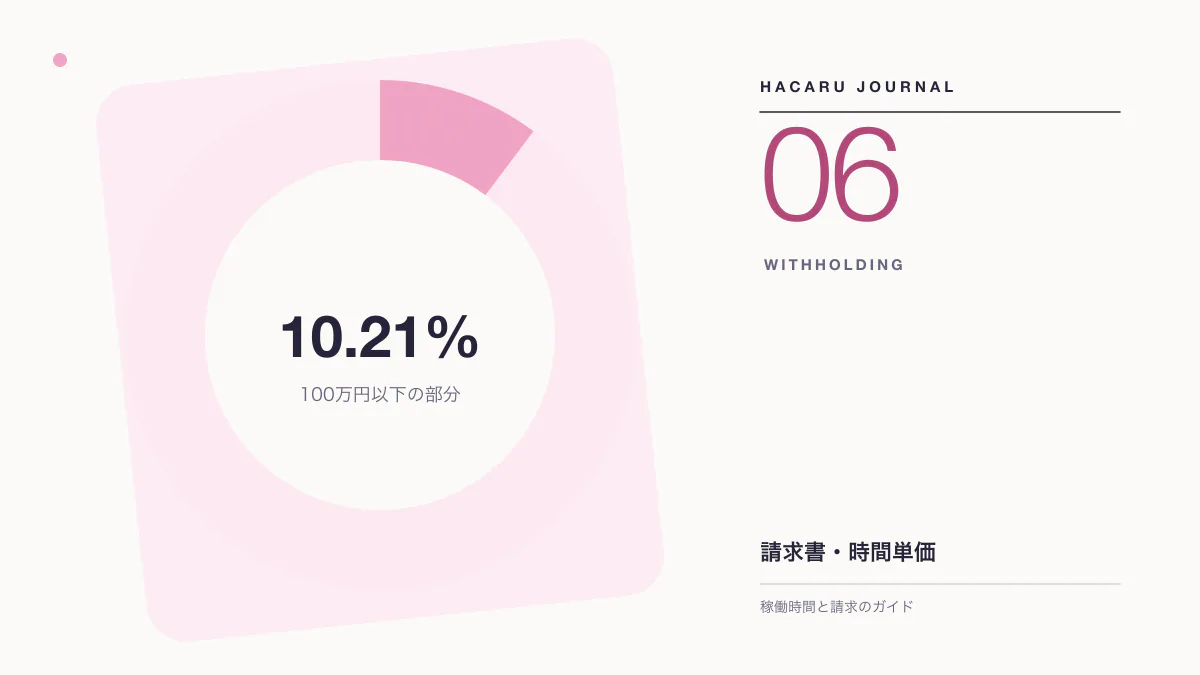
原稿料や一定のデザイン料など、所得税法で定められた報酬を法人などに請求する場合は、支払側が源泉徴収税額を差し引いて振り込みます。請求書にも「合計(税込)→ 源泉徴収税額 → 差引請求額」の順で書いておくと、入金額との照合が簡単になります。
佐藤さんのような一般的なシステム開発の報酬は、通常この対象に含まれません。対象かどうかの見分け方と10.21%の計算例は、請求書の源泉徴収税額の計算方法にまとめています。
時間の端数はクライアントと事前に決める
時間単価制で行き違いが起きやすいのは、計算式よりも「何分単位で数えるか」です。たとえば実際の稼働が82時間17分だった月は、ルールによって報酬額が次のように変わります(単価5,000円・税抜の架空の例)。
| 集計ルール | 請求に使う時間 | 報酬額(税抜) |
|---|---|---|
| 1分単位 | 82時間17分 | 411,416円(1円未満切捨て) |
| 15分単位・切上げ | 82時間30分 | 412,500円 |
| 15分単位・切捨て | 82時間15分 | 411,250円 |
どれが正しいということはなく、契約で合意した方法が基準になります。決めておきたいのは次の3点です。
- 時間の単位(1分・5分・15分など)と、切上げか切捨てか
- 端数処理を1日ごとに行うか、月の合計で1回行うか
- 報酬額の1円未満と消費税の端数をどう処理するか
1日ごとに15分単位へ切り上げる方式では、月20日の稼働で最大4時間40分ほど請求時間が増えることがあります。合意した内容は契約書かメールで残しておくと、担当者が替わっても同じ計算で説明できます。月額単価に140〜180時間などの精算幅が付いた契約では計算方法が変わるため、精算幅の計算方法を参照してください。
請求書に転記する前の確認
金額が出たら、請求書に書き込む前に次の点を確かめます。
- 稼働明細の月合計と、請求に使う時間数が一致しているか
- 別のクライアントの作業が混ざっていないか
- 単価の税抜・税込を取り違えていないか
- 前月から単価や端数ルールが変わっていないか
金額が確定したら、宛名や振込先などを請求書の書式に落とし込みます。各欄の書き方はフリーランスの請求書の書き方で記入例とあわせて紹介しています。
Hacaruでは、クライアントごとに時間単価、税抜・税込の別、源泉徴収の有無を登録しておくと、月の稼働時間から報酬額・消費税・源泉徴収税額を計算し、請求書と稼働明細のPDFを作成できます。