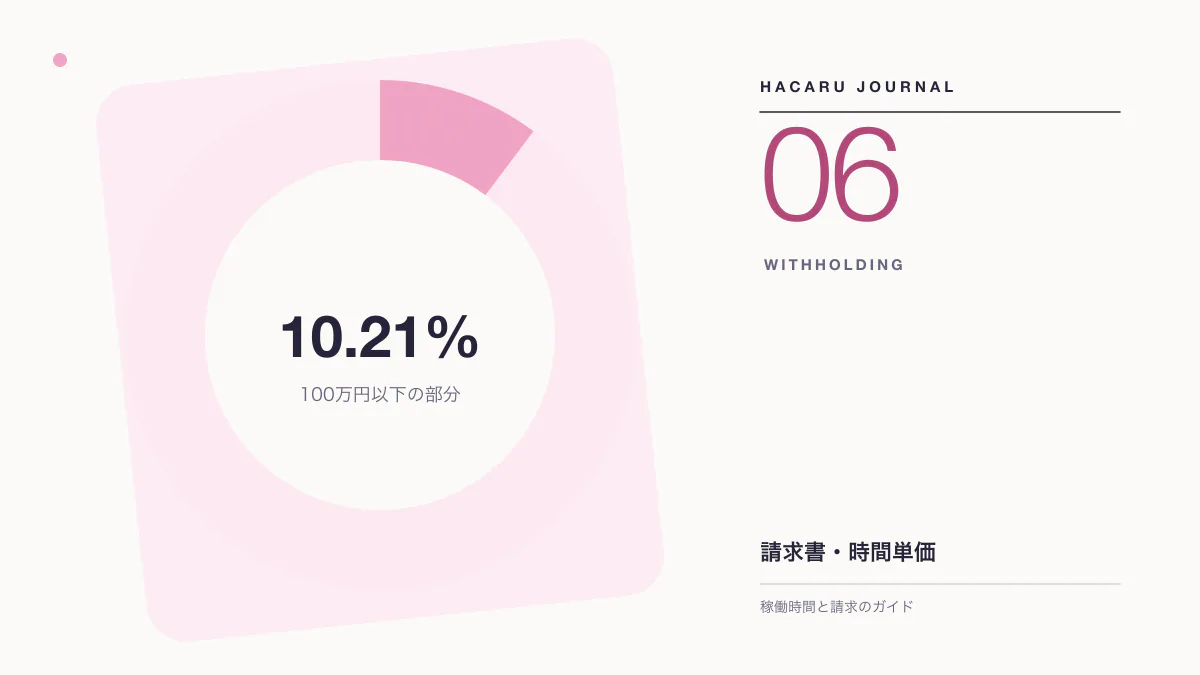
計算式:100万円までは10.21%
| 1回の支払金額(A) | 源泉徴収税額 |
|---|---|
| 100万円以下 | A × 10.21% |
| 100万円超 | (A − 100万円)× 20.42% + 102,100円 |
Aは、同じ人に1回に支払う金額です。月に1回請求するなら、通常はその請求書の報酬額にあたります。求めた税額に1円未満の端数があれば切り捨てます(No.2795)。
102,100円は100万円 × 10.21%の額です。100万円を超えた部分にだけ2倍の税率がかかる、と考えると覚えやすくなります。
消費税を含めるか:税抜金額を基準にできる条件
原則として、源泉徴収の対象は消費税を含めた支払金額です。ただし、請求書等で報酬の額と消費税の額が明確に区分されていれば、報酬の額だけを対象にしても差し支えないとされています(No.6929)。
この「請求書等」は適格請求書である必要はありません。インボイス登録をしていない人の請求書でも、金額が明確に区分されていれば同じ扱いです(インボイス制度開始後の報酬・料金等に対する源泉徴収)。
逆に、消費税を分けずに総額だけを書いた請求書では、税込金額が基準になって源泉徴収税額が増えます。次の田中さんの例では、税抜基準なら18,514円、税込の合計を基準にすると20,365円です。
計算例:デザイナー田中さんの請求書
架空の例として、グラフィックデザイナーの田中さんが、法人から広告ポスターとチラシのデザインを時間単価4,000円(税抜)で請け負い、2026年10月の作業時間が45時間20分だったとします。
田中さんの口座に振り込まれるのは180,952円です。差し引かれた18,514円は支払側が国に納め、田中さんは確定申告で、納めるべき所得税からこの額を差し引いて精算します。
請求書での書き方
| 項目 | 金額 |
|---|---|
| 小計(10%対象・税抜) | 181,333円 |
| 消費税(10%) | 18,133円 |
| 合計(税込) | 199,466円 |
| 源泉徴収税額 | −18,514円 |
| 差引ご請求額 | 180,952円 |
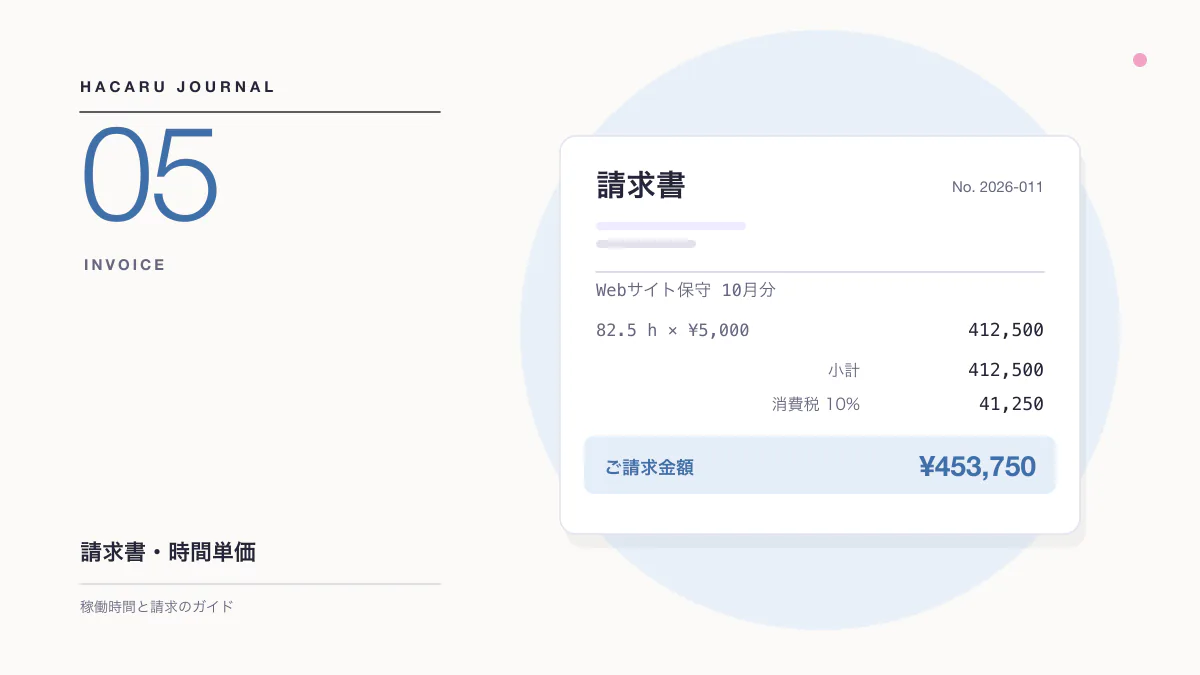
請求書冒頭の「ご請求金額」には差引ご請求額を書くと、実際の振込額と一致して照合が楽になります。合計(税込)だけを大きく示すと、支払側が源泉徴収後の額で振り込んだときに差額の理由を尋ねられることがあります。
ほかの欄の書き方はフリーランスの請求書の書き方、稼働時間から報酬額を出す手順は時間単価の請求書の作り方をご覧ください。
源泉徴収の対象になる報酬・ならない報酬
源泉徴収が必要なのは、所得税法で定められた種類の報酬・料金だけです。国税庁のNo.2792や「源泉徴収のあらまし」には、主に次のようなものが挙げられています。
| 対象になる主な例 | 対象外とされる例・確認が必要な例 |
|---|---|
| 原稿料、講演料 | 一般的なソフトウェア開発やプログラミングの報酬(掲げられた区分にない) |
| 工業・クラフト・グラフィック・パッケージ・広告などのデザインの報酬 | 看板の字や絵の書き料、デザインと施工を一括で請け負った場合の施工部分 |
| 写真の報酬、翻訳の料金 | Webサイトのデザインなど、一覧に明記がなく内容で判断するもの |
| 弁護士・税理士など特定の資格を持つ人への報酬 | データ入力など、一覧にない作業 |
支払者が個人の場合
対象の報酬でも、支払者が個人で給与を支払っていない場合や、常時2人以下の家事使用人だけに給与を支払っている場合は、源泉徴収をする必要がありません(源泉徴収のあらまし 第5、所法184、204②二)。
判断に迷うときは、請求書を出す前にクライアントの経理担当に確認します。源泉徴収の有無で差引請求額が変わるため、送ったあとに気づくと請求書を作り直すことになります。
Hacaruでは、クライアントごとに源泉徴収のオン・オフを設定できます。オンにすると税抜金額を基準に計算し、請求書に源泉徴収税額と差引請求額を表示します。対象かどうかの判断はご自身で行ってください。
2027年1月からの変更:合計の税率は変わらない
令和8年度の税制改正で、源泉徴収すべき所得税額の1%にあたる防衛特別所得税が創設され、復興特別所得税の税率は2.1%から1.1%に引き下げられました。2027年(令和9年)1月1日以後に生じる所得から適用されます。
合計税率は2.1%のままなので、国税庁は改正の前後で源泉徴収税額の計算方法に変更は生じないとしています(防衛特別所得税及び復興特別所得税の源泉徴収のあらまし)。請求書の欄名を税目を並べず「源泉徴収税額」としておけば、2027年以降も同じ書式が使えます。
注意
2026年11月時点の国税庁の公表資料に基づく一般的な説明です。報酬が源泉徴収の対象にあたるか、どの金額を基準にするかは、クライアントや税理士などの専門家にご確認ください。